


心脏病学信息系统市场数据:2032年全球市场规模将达到约15.25亿美元
发布日期: 2026-07-14

分享 :


QYResearch近期推出行业报告《2026全球心脏病学信息系统行业研究报告》,围绕心脏病学信息系统的产品定义、技术路线、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。本文关注心脏病学信息系统在医院、诊断中心、专科诊所、研究机构和实验室中的需求变化、技术演进和供应链机会,重点呈现行业在多模态心血管影像整合、结构化报告、远程协作、数据互操作、云端部署和AI辅助分析方向的商业化进展。
心脏病学信息系统是指面向心血管专科诊疗、检查、影像阅片、结构化报告、病例管理和临床协同的信息化软件平台,通常围绕超声心动图、心电图、心脏CT、心脏MRI、核医学、导管室、血流动力学和随访数据形成统一的数据采集、存储、检索、分析和报告工作流。该系统的核心功能包括心血管影像与波形数据管理、检查预约与流程管理、结构化报告、跨科室数据共享、临床决策支持、质量控制、运营统计和与医院HIS、EMR、PACS、RIS及区域医疗平台的互联互通。
从行业属性看,心脏病学信息系统兼具医疗软件、专科临床工作站、影像信息管理平台和医疗IT服务特征。其价值并不局限于单一软件许可,而是体现在医院心血管服务线的效率提升、诊疗质量一致性、数据资产沉淀和跨院区协同能力建设。随着心血管疾病负担持续上升、医院影像检查量增加、专科诊疗流程复杂化以及医疗数据标准化要求提高,心脏病学信息系统正在从单点科室工具升级为覆盖心血管全流程的企业级临床信息基础设施。
根据QYResearch初步调研,2025年全球心脏病学信息系统市场规模约为9.70亿美元,到2032年将达到约15.25亿美元,2026–2032年期间复合增长率约为6.77%。上述规模主要覆盖用于医院、诊断中心和诊所、研究机构及实验室的心脏病学信息系统软件平台、功能模块、系统集成、订阅服务、维护升级和相关专业服务。从需求结构看,行业增长主要受到心血管疾病诊疗需求增长、多模态心脏影像检查增加、医院专科信息化升级、结构化报告普及、跨院区协同和云端部署接受度提升推动;从供给端看,头部厂商正在围绕企业影像平台、心血管专科工作流、DICOM/HL7/FHIR互操作、AI辅助分析、远程阅片和云原生架构进行投入。整体来看,该行业正处于从传统CVIS/C-PACS向心血管服务线统一数字平台升级的发展阶段,未来市场增量将主要来自大型医院集团的系统替换、区域医疗网络建设、云端订阅化转型、AI定量分析模块加载以及新兴市场医院信息化补短板。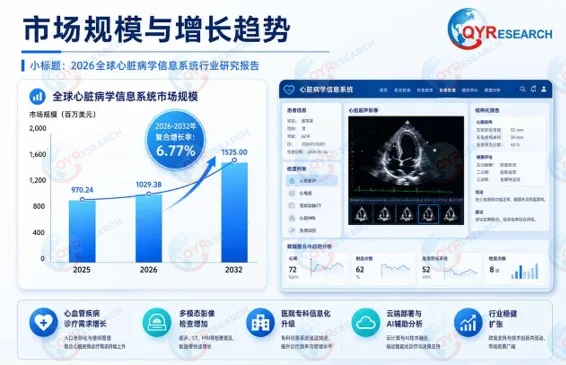
全球竞争格局呈现“综合医疗影像与医疗IT巨头主导、专科软件厂商深耕细分场景、AI与云平台企业加速切入”的特征。第一梯队主要包括GE HealthCare、Philips、Siemens Healthineers、Fujifilm、Canon Medical、Agfa HealthCare、Sectra等具备企业影像平台、医院客户基础、全球服务体系和多模态设备协同能力的厂商;第二梯队包括Circle Cardiovascular Imaging、Intelerad Medical Systems、Esaote、Medis Medical Imaging、ScImage、INFINITT Healthcare、Novarad、Epsilon Imaging、Freeland Systems等在心脏影像分析、结构化报告、云端PACS/CVIS、专科工作流或区域客户中具备优势的厂商;同时,Epic Systems、Optum、Merative等医疗信息化和数据平台企业在医院信息系统、数据治理和临床数据整合层面具备较强影响力,Vista AI、Tempus(Arterys)、Zebra Medical Vision等AI相关厂商则推动自动化分析、辅助诊断和智能报告功能进入心血管工作流。当前行业集中度中等偏高,大型医院更倾向选择具备长期服务能力、合规能力和多院区部署经验的厂商,而中小型医院、诊断中心和专科诊所更关注部署成本、云端可扩展性、报告效率和系统易用性。未来竞争将从单一功能模块竞争转向平台化能力、互操作能力、AI临床验证能力和长期运营服务能力竞争。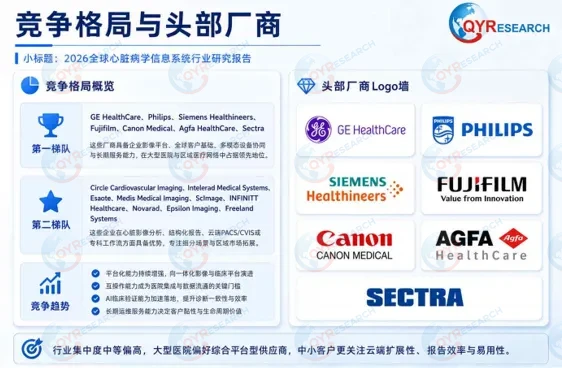
按部署方式划分,心脏病学信息系统主要包括本地部署和基于云计算两类。本地部署方案通常适用于大型医院、教学医院、区域医疗中心和对数据主权、系统控制、安全策略要求较高的客户,优势在于可深度对接院内HIS、EMR、PACS、检查设备和私有数据中心,便于进行复杂流程定制和高等级合规管理;基于云计算方案则更适合多院区集团、诊断中心网络、专科诊所和希望降低初期IT投入的客户,优势在于部署周期较短、弹性扩展能力强、远程协作便利、升级维护成本可控,并能够支持订阅化商业模式。按应用场景划分,医院仍是最大需求来源,尤其是拥有心内科、心外科、导管室、超声科、影像科和急诊中心的大型医疗机构;诊断中心和诊所是增长较快的应用方向,需求集中在云端影像访问、快速报告、远程专家协作和轻量化系统部署;研究机构和实验室更关注多模态数据管理、影像定量、科研数据库、临床试验数据标准化和AI模型训练数据治理。
从区域格局看,北美和欧洲是全球心脏病学信息系统的核心消费市场,医院信息化基础较成熟,专科诊疗流程规范,医疗机构对结构化报告、跨系统互操作、网络安全和合规审计要求较高,因此更容易形成高价值软件许可、订阅服务和长期维护收入。中国、日本、韩国和澳大利亚等亚太市场正在成为重要增量来源,增长动力来自大型医院信息系统升级、区域医疗协同、影像中心建设、国产软件替代、数据安全合规以及高端心血管诊疗能力扩张。东南亚、印度、拉美、中东等新兴市场仍处于医院信息化加速阶段,短期内更偏好成本可控、部署灵活、可与既有PACS/EMR兼容的解决方案。生产和研发端则主要集中在美国、欧洲、日本、加拿大、韩国、中国等具备医疗软件研发能力、医疗设备产业基础和临床验证资源的地区;未来随着云基础设施、数据合规框架和远程医疗网络完善,区域市场之间的产品交付方式将从项目型部署逐步向平台化、订阅化和远程服务化延伸。
心脏病学信息系统产业链上游主要包括医疗影像设备、心电与生命体征采集设备、服务器与存储、数据库、中间件、网络安全、云计算资源、AI算法、医疗数据标准和互操作接口等基础技术;中游为CVIS/C-PACS、结构化报告、影像阅片、心电管理、导管室信息管理、心脏CT/MR定量分析、科研数据管理和企业影像平台等核心产品及系统集成服务;下游覆盖综合医院、专科医院、诊断中心、连锁诊所、科研机构、实验室和区域医疗平台。价值量集中在临床工作流设计、专业算法、系统集成、数据治理、客户培训、长期运维和持续升级环节。行业壁垒主要体现在心血管专科知识沉淀、多模态数据兼容、临床流程适配、医院系统集成能力、网络安全与隐私合规、长期客户服务和品牌信任度。未来供应链变化将表现为硬件依赖降低、软件订阅收入占比提升、云端交付加速、AI模块成为增值组件,以及医疗机构对开放接口和厂商中立架构的要求持续提高。
政策和监管环境正在推动心脏病学信息系统从“科室级软件”走向“可互操作、可审计、可治理的临床数据平台”。美国、欧洲、中国、日本等主要市场均在加强医疗数据安全、电子健康记录互联互通、患者数据可访问性、医疗AI合规和网络安全管理,这有利于具备合规能力和系统集成经验的头部厂商扩大优势,也提高了新进入者的准入门槛。行业面临的主要挑战包括医院预算周期较长、系统替换成本高、历史数据迁移复杂、院内多系统接口碎片化、AI临床验证周期长、数据隐私要求趋严以及中小客户对价格敏感。对于供应商而言,只有同时具备心血管临床场景理解、平台架构能力、服务网络和合规运营能力,才能在长期项目中获得持续收入。
未来几年,心脏病学信息系统将沿着企业影像融合、云端化、AI辅助分析、结构化报告自动化、移动化协作和数据资产化方向演进。心血管诊疗正在从单次检查报告转向全病程管理,医院需要在诊断、治疗、随访和科研之间形成统一数据闭环;AI定量分析、自动分割、报告草稿生成、风险分层和临床路径推荐将成为系统差异化的重要来源。随着医院集团化、区域医疗协同和远程专家网络发展,具备跨院区部署能力、开放接口能力和可持续服务能力的厂商将获得更高客户黏性。整体来看,心脏病学信息系统市场具备稳健增长基础,行业长期价值将从“影像和报告工具”升级为“心血管专科数据与临床运营平台”。
未来行业市场发展前景和投资机会在哪?具体详情可以点击查看心脏病学信息系统研究分析。QYResearch专注为企业提供专业的市场调查报告、市场研究报告、可行性研究、IPO咨询、商业计划书、制造业单项冠军申请和专精特新“小巨人”申请、市占率证明等服务。QYResearch报告对行业相关各种因素进行具体调查、研究、分析,洞察行业今后的发展方向、行业竞争格局的演变趋势以及技术标准、市场规模、潜在问题与行业发展的症结所在,评估行业投资价值、效果效益程度,提出建设性意见建议,为行业投资决策者和企业经营者提供参考依据。


提升效益

下降风险

把握机会

避免盲点

学习经验

洞悉技术

掌握政策

获取需求


品质保障

客户好评

全球布局

广泛引用


